


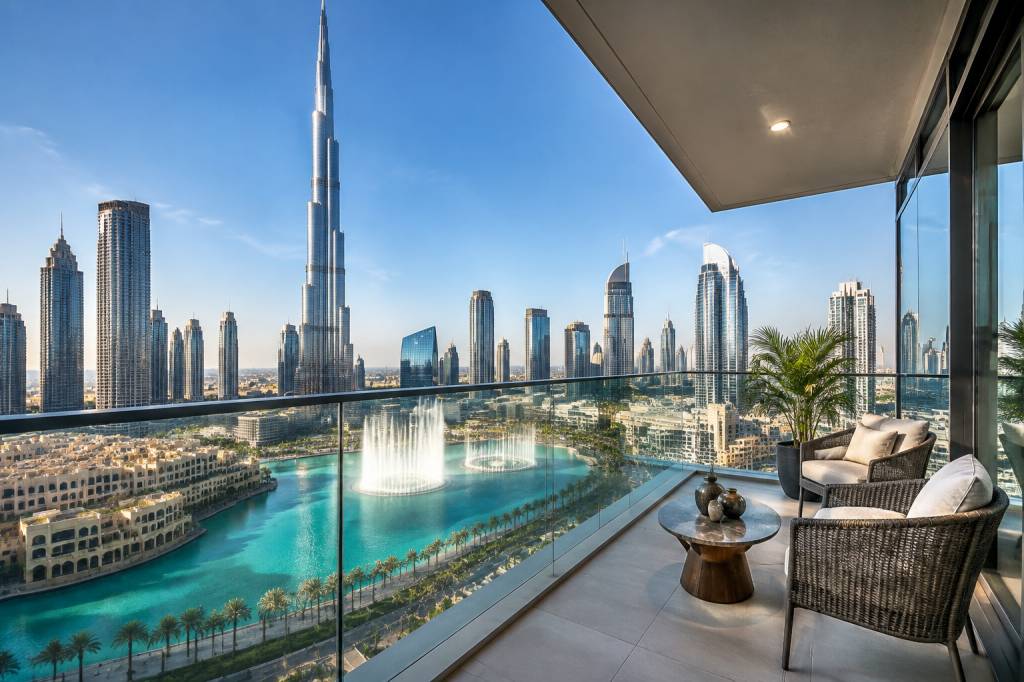
Dubaï attire les investisseurs par son énergie, ses infrastructures et son marché immobilier en mouvement. Mais acheter un appartement dans une ville qui se transforme à grande vitesse ne suffit pas à garantir un placement locatif réussi. Entre le choix du quartier, les frais réels, le mode de location et les règles applicables, la rentabilité se construit bien avant la remise des clés.
Pour investir avec méthode, mieux vaut regarder au-delà des brochures et des rendements annoncés. Voici les repères essentiels pour évaluer un projet immobilier à Dubaï, limiter les mauvaises surprises et faire correspondre son achat à ses objectifs patrimoniaux.
Pourquoi Dubaï séduit les investisseurs immobiliers
La ville bénéficie d’une forte attractivité internationale. Elle accueille des expatriés, des salariés venus pour des missions temporaires, des entrepreneurs et des visiteurs de passage. Cette diversité alimente plusieurs formes de demande locative, du logement familial loué à l’année au studio destiné à des séjours plus courts.
Dubaï investit également dans ses transports, ses espaces de loisirs et ses quartiers d’affaires. Ces évolutions peuvent soutenir l’intérêt des locataires pour certains secteurs. Elles ne garantissent toutefois ni une hausse des prix ni une occupation permanente. Un quartier en plein développement peut offrir des perspectives, mais aussi connaître une forte concurrence si de nombreux logements y sont livrés au même moment.
Autre attrait souvent mis en avant : l’absence, aux Émirats arabes unis, d’impôt annuel général sur le revenu des personnes physiques. Cela ne signifie pas qu’un investisseur français échappe à ses obligations fiscales en France. Sa résidence fiscale, la nature des revenus et les conventions applicables doivent être examinées avec un professionnel.
Définir son objectif avant de choisir un logement
La première question n’est pas « quel quartier est le plus tendance ? », mais « à quoi cet achat doit-il servir ? ». Un investisseur qui cherche un revenu régulier ne fera pas nécessairement les mêmes choix qu’un acheteur misant sur une revente à moyen terme ou souhaitant disposer d’un pied-à-terre.
Pour une location à l’année, la proximité des emplois, des transports, des écoles et des commerces peut compter davantage que la vue depuis la terrasse. Pour une location de courte durée, l’accès aux attractions et aux transports, la qualité de l’aménagement et les règles de gestion prennent plus de poids. Dans les deux cas, l’offre concurrente doit être étudiée : des appartements similaires, dans le même immeuble ou le même secteur, peuvent peser sur le loyer et la vitesse de location.
Un exemple simple : deux studios affichés au même prix peuvent produire des résultats très différents. Celui qui se trouve près d’une station de métro et dont les charges sont maîtrisées peut être plus intéressant qu’un logement plus spectaculaire, mais éloigné des services et coûteux à entretenir.
Choisir le quartier à partir de la demande locative
Dubaï n’est pas un marché uniforme. Les quartiers centraux, les zones proches des pôles d’affaires, les secteurs familiaux et les destinations de loisirs répondent à des profils de locataires différents. Il est donc utile de comparer les loyers réellement pratiqués, le nombre de biens disponibles et les projets de construction voisins, plutôt que de s’en remettre à une réputation générale.
Pour chaque secteur envisagé, vérifiez notamment :
- les temps de trajet vers les principaux lieux d’emploi et les stations de transport ;
- la présence de commerces, d’écoles et de services utiles au quotidien ;
- la qualité de l’immeuble, de ses parties communes et de sa gestion ;
- le volume de logements comparables proposés à la location ;
- les livraisons immobilières prévues, susceptibles d’accroître l’offre ;
- les frais de copropriété et les éventuelles dépenses d’entretien.
Une visite sur place reste précieuse. Elle permet de vérifier ce que les annonces ne montrent pas toujours : circulation, bruit, état des espaces communs, distance réelle jusqu’aux transports ou ambiance du quartier à différentes heures. Si le déplacement n’est pas possible, demandez des vidéos datées, des plans précis et une inspection indépendante.
Calculer la rentabilité sans se laisser séduire par un chiffre
Les rendements affichés dans une annonce sont souvent bruts. Ils rapprochent le loyer annuel théorique du prix d’achat, mais ne tiennent pas nécessairement compte des frais qui réduisent le revenu réellement perçu. Le chiffre utile pour décider est celui qui reste après dépenses, périodes sans locataire et coûts de gestion.
Le calcul doit intégrer le prix du logement, les frais d’acquisition, les charges de copropriété, l’assurance, l’entretien, les honoraires de gestion et les éventuels travaux. Pour une location meublée ou de courte durée, ajoutez le mobilier, le renouvellement des équipements, le ménage et les frais liés à l’exploitation. Prévoyez aussi une marge pour les vacances locatives : un logement ne se loue pas forcément douze mois sur douze.
Imaginez un appartement acheté pour être loué à l’année. Si le loyer attendu semble élevé, mais que les charges de l’immeuble le sont également, le revenu net peut s’avérer bien plus modeste. Il est prudent de construire plusieurs scénarios : un scénario favorable, un scénario réaliste et un scénario dégradé, avec un loyer inférieur aux attentes ou quelques semaines de vacance supplémentaires.
Enfin, si vos revenus et votre patrimoine sont en euros, la variation entre l’euro et le dirham peut influer sur le résultat une fois les sommes converties. Le dirham est étroitement lié au dollar américain, mais le taux de change euro-dollar peut évoluer. Cette dimension mérite d’être intégrée à votre stratégie.
Comprendre les règles d’achat et les frais
Les ressortissants étrangers peuvent acquérir certains biens en pleine propriété dans des zones désignées à cet effet. Les modalités dépendent du secteur, du type de bien et de la situation juridique du projet. Avant de signer, il faut confirmer que le logement peut bien être détenu selon le régime annoncé et vérifier qui figure au registre foncier.
Les frais d’acquisition ne se limitent pas au prix affiché. Ils peuvent inclure les frais de transfert auprès du Département foncier de Dubaï, les frais d’enregistrement, les honoraires d’agence, les coûts de financement et des frais administratifs. Le taux de transfert couramment cité est de 4 %, mais sa répartition et les autres montants doivent être confirmés pour chaque opération. Demandez un décompte écrit avant de vous engager.
La vérification des documents est essentielle : titre de propriété pour un logement existant, identité et pouvoirs du vendeur, éventuelles dettes ou charges, échéancier et conditions de paiement. Pour un achat sur plan, c’est-à-dire avant la livraison, examinez la réputation du promoteur, le calendrier contractuel, les caractéristiques promises et les mécanismes de protection des sommes versées. Les projets concernés doivent respecter les règles locales d’enregistrement et de séquestre ; faites confirmer les modalités par un conseil indépendant.
Sur plan ou logement déjà livré : deux stratégies différentes
L’achat sur plan peut donner accès à un logement neuf et à un calendrier de paiement étalé. Il comporte cependant des risques spécifiques : retard de livraison, évolution du marché pendant les travaux, différence entre le bien présenté et le bien livré, ou difficulté à louer immédiatement. La perspective d’une plus-value avant la remise des clés ne doit jamais être considérée comme acquise.
Un logement déjà livré permet d’inspecter l’immeuble et, parfois, de mesurer la demande locative à partir de références concrètes. Cette visibilité a un prix : le bien peut coûter davantage et nécessiter des travaux ou une remise à niveau. Dans les deux cas, la qualité de construction, les charges et la gestion de l’immeuble sont aussi importantes que l’adresse.
Location annuelle ou séjours de courte durée
La location à l’année offre généralement une gestion plus simple et des revenus plus prévisibles, même si des périodes sans locataire restent possibles. Elle convient aux logements recherchés par des résidents et des salariés. Le choix du mobilier et le niveau de finition peuvent alors être adaptés au profil visé, sans dépenses décoratives superflues.
La location de courte durée peut produire des recettes plus élevées à certaines périodes, mais elle implique davantage de gestion et de coûts : annonces, accueil, ménage, linge, renouvellement du mobilier et périodes creuses. À Dubaï, l’exploitation de logements en hébergement de vacances est encadrée et nécessite les autorisations appropriées auprès des autorités compétentes. Vérifiez aussi les règles de l’immeuble et les conditions de votre contrat avant de retenir cette formule.
Un rendement ponctuel obtenu pendant une période très fréquentée ne représente pas forcément la moyenne annuelle. Pour comparer les deux options, raisonnez sur douze mois et déduisez toutes les dépenses, y compris le temps ou le coût de la gestion.
Financement, fiscalité et accompagnement
Les conditions de financement varient selon le profil de l’emprunteur, son pays de résidence, la banque et le type de bien. Certaines banques locales proposent des prêts aux non-résidents, sous réserve de critères spécifiques. Il est utile de demander plusieurs simulations et de comparer l’apport exigé, le taux, les frais, la durée et les conditions de remboursement anticipé. Un financement en dirhams ou dans une autre devise peut également créer un risque de change si vos revenus sont en euros.
La fiscalité doit être étudiée des deux côtés de l’opération. Un résident fiscal français doit examiner les obligations déclaratives portant sur ses revenus immobiliers à l’étranger, ainsi que le traitement d’une éventuelle revente et la prise en compte du bien dans son patrimoine. Les règles dépendent de la situation personnelle et des conventions fiscales applicables : un conseil spécialisé est préférable à une interprétation générale trouvée en ligne.
Enfin, choisissez vos interlocuteurs avec soin. Un agent immobilier peut faciliter la recherche, mais il ne remplace pas un avocat indépendant chargé de vérifier les contrats. Pour un achat sur plan ou à distance, l’intervention d’un professionnel local du droit, d’un inspecteur du bâtiment et, si nécessaire, d’un expert-comptable permet de sécuriser les étapes décisives.
Les bons réflexes avant de signer
- Définir son horizon d’investissement et le niveau de risque acceptable.
- Comparer les loyers et les biens concurrents dans le secteur visé.
- Calculer le rendement net avec les frais, les charges et la vacance locative.
- Vérifier le titre, le statut de propriété et les documents de vente.
- Pour un achat sur plan, examiner le promoteur, le contrat et les protections applicables.
- Confirmer les autorisations nécessaires pour le type de location envisagé.
- Faire relire les documents par un conseil indépendant avant tout versement important.
- Évaluer les conséquences du change et de la fiscalité dans son pays de résidence.
Investir à Dubaï peut ouvrir de belles perspectives, à condition de traiter le projet comme un véritable investissement immobilier, et non comme une promesse de rendement clé en main. La bonne adresse compte, mais la qualité des vérifications, la maîtrise des frais et la cohérence avec votre stratégie comptent tout autant. Dans une ville où les horizons changent vite, la prudence n’étouffe pas l’ambition : elle lui donne des fondations solides.